
Samochód może być potrzebny do pracy, ale nie każdy chce zamrażać kilkadziesiąt tysięcy złotych w aucie. Pytanie, czy leasing się opłaca, zależy przede wszystkim od sposobu użytkowania pojazdu, formy opodatkowania, planowanego okresu jazdy i całkowitego kosztu umowy, a nie od samej wysokości miesięcznej raty.
Leasing najbardziej opłaca się wtedy, gdy liczy się płynność i regularna wymiana auta
- Największa korzyść to rozłożenie wydatku w czasie i zachowanie gotówki w firmie.
- Rata nie pokazuje pełnego kosztu - trzeba doliczyć opłatę wstępną, wykup, ubezpieczenie i prowizje.
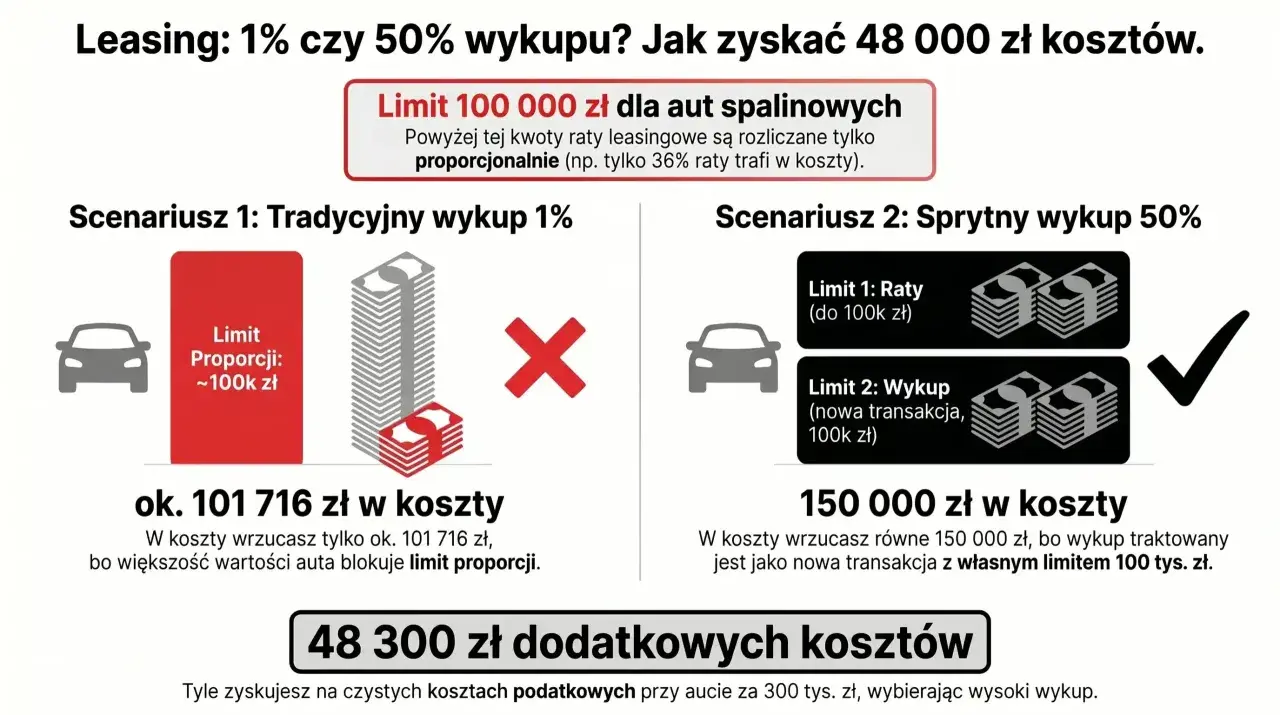
- Od 2026 roku limity podatkowe zależą od napędu i emisji CO₂, a dla części aut spalinowych spadły do 100 000 zł.
- Przy użytkowaniu mieszanym zwykle odliczysz 50% VAT, a koszty eksploatacji rozliczysz tylko częściowo.
- Dla osoby prywatnej leasing ma sens głównie wtedy, gdy ważna jest przewidywalna rata i częsta wymiana samochodu.

Kiedy leasing samochodu rzeczywiście się opłaca
W mojej ocenie leasing jest przede wszystkim narzędziem do zarządzania pieniędzmi, a nie sposobem na najtańszy zakup auta. Dobrze działa wtedy, gdy samochód ma zarabiać, a wolny kapitał można wykorzystać na rozwój firmy, zapasy, reklamę albo poduszkę finansową.
Najczęściej korzystają z niego przedsiębiorcy, którzy chcą jeździć autem przez 3-4 lata, regularnie wymieniać pojazd i nie zajmować się jego późniejszą sprzedażą. Leasing bywa też łatwiejszy do uzyskania niż kredyt, choć firma finansująca nadal ocenia dochody, historię płatniczą i stabilność działalności.
Leasing dla firmy
Przy działalności gospodarczej rata leasingowa może być kosztem podatkowym, ale nie oznacza to, że państwo finansuje samochód. Korzyść polega na tym, że część wydatków obniża podstawę opodatkowania, a czynny podatnik VAT może odliczać podatek zgodnie ze sposobem użytkowania auta.
Najlepszy efekt uzyskuje się przy samochodzie o umiarkowanej wartości, regularnych przychodach i dużej liczbie przejeżdżanych kilometrów. Przy drogim aucie korzyść podatkowa jest ograniczona, dlatego sama optymalizacja podatkowa nie powinna być powodem podpisania umowy.
Leasing dla osoby prywatnej
Osoba nieprowadząca działalności nie skorzysta z firmowych kosztów podatkowych ani odliczenia VAT. W takim przypadku trzeba porównywać leasing głównie z kredytem i zakupem za gotówkę, patrząc na łączną kwotę do zapłaty, warunki wykupu oraz swobodę korzystania z auta.
Dla klienta prywatnego leasing może być wygodny, jeśli zależy mu na nowym samochodzie, stałej racie i wymianie auta po kilku latach. Jeżeli jednak planuję jeździć jednym pojazdem przez osiem lub dziesięć lat, zakup na własność zwykle daje większą swobodę i może okazać się tańszy w długim okresie.
Leasing, zakup za gotówkę czy kredyt samochodowy
Nie ma jednej metody finansowania dobrej dla każdego. Ja zaczynam od pytania, co ma być najważniejsze: niski całkowity koszt, zachowanie gotówki, własność samochodu czy wygoda jego wymiany.
| Forma finansowania | Największa zaleta | Najważniejsze ograniczenie | Dla kogo |
|---|---|---|---|
| Zakup za gotówkę | Brak odsetek i pełna własność od początku | Zamrożenie dużej kwoty | Dla osoby lub firmy z nadwyżką finansową |
| Leasing operacyjny | Niski wydatek początkowy i rozliczanie opłat w czasie | Samochód nie jest własnością korzystającego do wykupu | Dla firm wymieniających auta co kilka lat |
| Kredyt samochodowy | Własność auta po zakupie i większa swoboda | Odsetki, formalności i często wymagany wkład własny | Dla osób planujących dłuższe użytkowanie |
| Najem długoterminowy | Przewidywalne koszty i często obsługa serwisowa | Zwykle brak korzystnego wykupu oraz limity przebiegu | Dla kierowców, którzy nie chcą posiadać auta |
Leasing operacyjny przypomina połączenie użytkowania samochodu z finansowaniem jego wartości. Właścicielem pozostaje leasingodawca, a po zakończeniu umowy można zwykle auto wykupić albo zwrócić, zależnie od warunków. Leasing finansowy jest bliższy zakupowi na raty, ponieważ samochód trafia do ewidencji korzystającego, a on dokonuje odpisów amortyzacyjnych.
W praktyce przy samochodach osobowych najczęściej analizuje się leasing operacyjny. Nie oznacza to jednak, że zawsze wygrywa. Jeżeli firma ma wystarczającą gotówkę i chce zatrzymać samochód na długo, zakup może przynieść mniej kosztów finansowych oraz mniej ograniczeń umownych.
Policz cały koszt, a nie tylko miesięczną ratę
Najczęstszy błąd polega na porównywaniu oferty „999 zł miesięcznie” z ceną auta za gotówkę. Taka rata może wynikać z wysokiej opłaty wstępnej, dużego wykupu albo ograniczonego przebiegu. Zanim ocenię ofertę, sumuję wszystkie obowiązkowe płatności.
- opłatę wstępną,
- sumę rat leasingowych,
- wykup końcowy,
- prowizję i opłaty administracyjne,
- ubezpieczenie oraz wymagane pakiety serwisowe,
- koszty przekroczenia limitu kilometrów i ponadnormatywnego zużycia.
Przykład orientacyjny
Załóżmy, że samochód kosztuje 160 000 zł brutto. W umowie znajduje się opłata wstępna 16 000 zł, suma rat wynosi 125 000 zł, wykup 32 000 zł, a dodatkowe opłaty i ubezpieczenie przez cały okres kosztują 10 000 zł.
| Element | Kwota |
|---|---|
| Opłata wstępna | 16 000 zł |
| Wszystkie raty | 125 000 zł |
| Wykup | 32 000 zł |
| Opłaty dodatkowe i ubezpieczenie | 10 000 zł |
| Łącznie | 183 000 zł |
To przykład poglądowy, a nie oferta konkretnej firmy. Pokazuje jednak, że samochód może kosztować w leasingu o 23 000 zł więcej niż zakup za gotówkę, zanim uwzględnimy ewentualne korzyści podatkowe. Dlatego niska rata nie jest dowodem taniego finansowania.
Sprawdzam również, czy wykup jest realistyczny. Wysoki wykup obniża ratę, ale oznacza konieczność posiadania dużej kwoty na końcu umowy albo refinansowania kolejnego zobowiązania. Niski wykup podnosi miesięczne obciążenie, lecz ułatwia przejęcie samochodu na własność.
Co zmieniają zasady podatkowe w 2026 roku
Od 2026 roku limit rozliczania samochodu osobowego w kosztach zależy od rodzaju napędu i emisji CO₂. Dla opłat leasingowych znaczenie ma wartość auta oraz limit przypisany do danego pojazdu.
| Samochód | Limit wartości uwzględnianej podatkowo |
|---|---|
| Elektryczny lub wodorowy | 225 000 zł |
| Spalinowy z emisją CO₂ poniżej 50 g/km | 150 000 zł |
| Spalinowy z emisją CO₂ co najmniej 50 g/km | 100 000 zł |
Jeżeli samochód spalinowy kosztuje 180 000 zł, do limitu 100 000 zł można przyjąć proporcję około 55,56%. Nie oznacza to, że reszta rat znika z faktury. Oznacza tylko, że część wydatku może nie zostać zaliczona do kosztów uzyskania przychodu.
Przy samochodzie wykorzystywanym służbowo i prywatnie odliczenie VAT wynosi zwykle 50%. Pełne odliczenie wymaga między innymi wyłącznego użytku firmowego, ewidencji przebiegu dla celów VAT, zgłoszenia VAT-26 i zasad użytkowania wykluczających jazdę prywatną.
Nie należy też mylić VAT z podatkiem dochodowym. To dwa osobne rozliczenia. Wydatki eksploatacyjne przy użytkowaniu mieszanym są na gruncie podatku dochodowego zwykle rozliczane w 75%, a 50% dotyczy najczęściej VAT.
Przepisy przejściowe i sposób zastosowania limitu do trwającej umowy mogą zależeć od jej rodzaju oraz daty zawarcia. Przy drogim aucie lub zmianie umowy sprawdziłbym wyliczenie z księgowym, zanim podpiszę dokumenty, bo różnica między limitem 100 000 zł a 150 000 zł może realnie zmienić wynik finansowy.
Kiedy leasing przestaje być dobrym wyborem
Leasing traci sens, gdy decyzję podejmuje się wyłącznie pod wpływem niskiej raty. Szczególnie ostrożnie podchodzę do ofert, w których opłata początkowa jest wysoka, wykup niejasny, a całkowity koszt finansowania trudno znaleźć w jednym miejscu.
Przeczytaj również: Leasing czy kredyt samochodowy - Co wybrać? Porównanie i porady
Najczęstsze pułapki
- Założenie, że każda rata jest w pełni kosztem - ograniczenia wartości auta mogą zmniejszyć rozliczenie podatkowe.
- Brak planu na zakończenie umowy - zwrot, wykup lub refinansowanie wymagają różnych kwot i decyzji.
- Pomijanie ubezpieczenia - polisa dla nowego lub mocnego samochodu może kosztować kilka tysięcy złotych rocznie.
- Zbyt niski limit kilometrów - dopłata za każdy dodatkowy kilometr potrafi zmienić korzystną ofertę w drogą.
- Ignorowanie warunków zwrotu - rysy, zużycie opon, felg i wnętrza mogą zostać rozliczone przy oddaniu auta.
- Podpisywanie umowy przy niestabilnych dochodach - wcześniejsze zakończenie leasingu bywa kosztowne i wymaga zgody finansującego.
Nie wybrałbym leasingu także wtedy, gdy samochód ma być intensywnie modyfikowany albo użytkowany poza standardowymi warunkami. Zmiany konstrukcyjne, jazda sportowa, przewóz ciężkich ładunków czy bardzo duży przebieg mogą kolidować z umową i późniejszą wyceną pojazdu.
Przed podpisaniem dokumentów proszę o tabelę opłat, harmonogram i warunki wykupu. Następnie porównuję trzy warianty: zwrot auta, wykup za gotówkę oraz wykup z dalszym finansowaniem. Taki prosty test często pokazuje, że oferta z nieco wyższą ratą jest w rzeczywistości wygodniejsza i tańsza.
Prosty test, który pomaga podjąć decyzję bez zgadywania
Leasing uznałbym za rozsądny wybór, gdy firma ma stabilne przychody, samochód będzie intensywnie pracował, a zachowanie gotówki jest ważniejsze niż najniższa możliwa cena całkowita. Dla osoby prywatnej decyzja broni się głównie wtedy, gdy liczy się nowy samochód, stała rata i regularna wymiana pojazdu.
Jeżeli planujesz jeździć jednym autem przez wiele lat, masz gotówkę i nie potrzebujesz korzyści podatkowych, zakup na własność może być prostszy. Najważniejsze jest porównanie pełnego kosztu przez cały okres użytkowania, a nie samej raty reklamowanej w ofercie.
Moja praktyczna zasada jest prosta: najpierw określam roczny przebieg, czas użytkowania i kwotę, którą mogę przeznaczyć na samochód, a dopiero potem wybieram sposób finansowania. Wtedy leasing staje się konkretnym narzędziem, a nie drogą decyzją opakowaną w atrakcyjnie wyglądającą miesięczną płatność.
